מה חשוב לדעת בעניין מיסוי ברילוקיישן
אנשי מקצוע ישראלים שעובדים בתחום ההי-טק פועלים בעולם גלובלי עם הרבה אפשרויות והצעות עבודה בתחום עבודתם בעולם.
חברות רבות מציעות לעובדים בעלי כישורים להתפתח מקצועית וכלכלית באמצעות מילוי תפקידים ברחבי העולם.
העובדים מצידם ששים לקבל את המשרה ומתארגנים לקראת רילוקיישן יחד עם המשפחה.
מלבד הצורך להסדיר אשרות עבודה, מגורים, מסגרות לילדים ולהתחיל תפקיד חדש קיים הצורך לטפל בסוגיית מיסוי רילוקיישן.
סוגיות המיסוי רבות ומורכבות ותלויות במצב המשפחתי ובגובה ההכנסות, לכן יש חשיבות רבה להתייעצות ותכנון מס במסגרת בחינת השיקולים לקראת ביצוע רילוקיישן.
חבות המס של תושב ישראלי ברילוקיישן
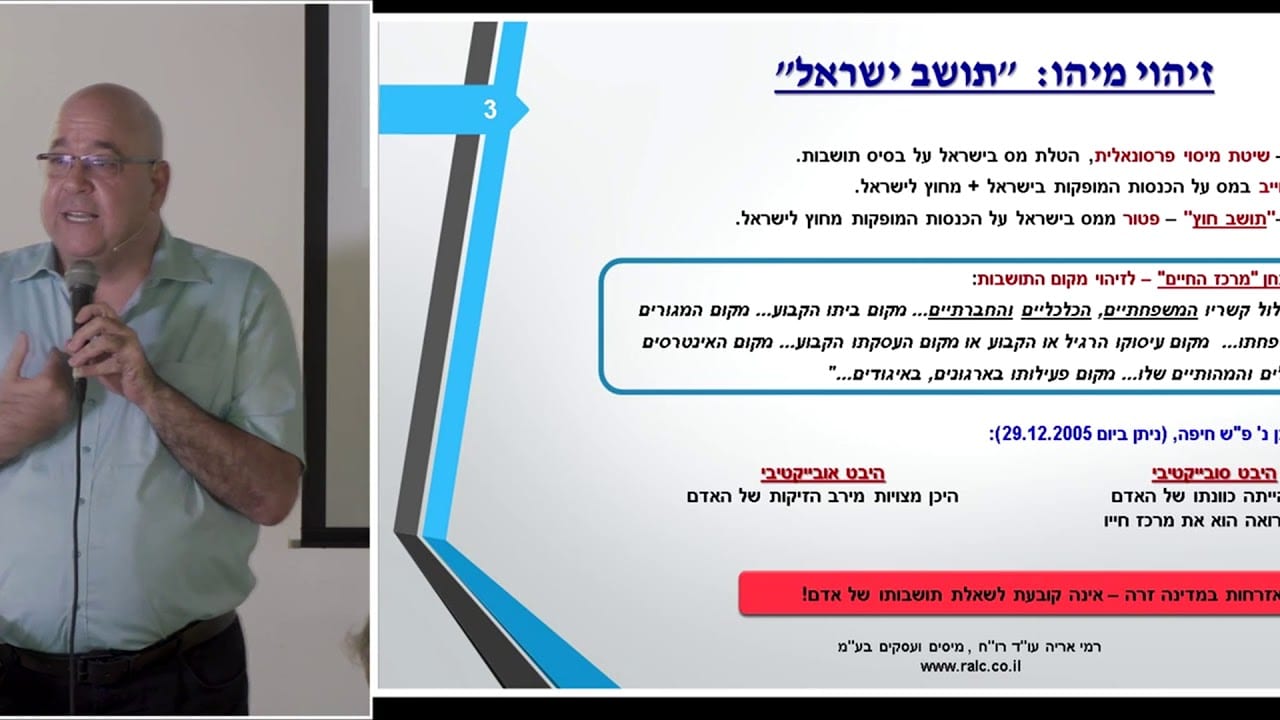
תושב ישראלי אשר עובר לעבוד בחו"ל במסגרת רילוקיישן חייב בדיווח על הכנסותיו לרשות המיסים הישראלית.
חבות המס בישראל היא פרסונלית ולכן, יהיה עליו לשלם מס בישראל כל עוד הוא נחשב מבחינת החוק כתושב ישראלי.
שיעור המס שישלם מחושב על פי מדרגות מס ההכנסה והמס השולי שחל עליו בהתאם לגובה הכנסותיו.
בנוסף, חייב התושב הישראלי בדיווח על ההכנסות ובתשלום מיסים גם במדינה בה הוא עובד בפועל.
בכל מדינה בעולם חוקי מיסים וכללי דיווח משלה ושיעורי המס משתנים ממדינה למדינה.
כתוצאה מכך, נוצר מצב של מיסוי רילוקיישן כפול.
התושב הישראלי נדרש לתשלום גם בישראל וגם במדינה שבה הוא עובד.
כדי למנוע מצב של כפל מס, ישראל חתומה על אמנות מס מול מדינות רבות בעולם.
אמנות המס מסדירות בין המדינות את המדינה הנמצאת בעדיפות לגביית המס.
כמו כן, הן מסדירות את חישוב המס באופן שבו העובד לא ישלם מיסוי גבוה יותר מהמס השולי שהיה משלם בישראל בכפוף לתנאי האמנה שנחתמה עם המדינה בה הוא עובד.
במידה ואתם מתכוונים לגור בחו"ל כמובן שיש גם להסדיר לפחות בהתחלה לעד שתקבלו תושבות ביטוח נסיעות לחו"ל.
מהו ניתוק תושבות ולשם מה הוא נחוץ?
קיימת אפשרות לישראלי שעובד בחו"ל להימנע מתשלום מס בישראל לאחר שביצע מהלך של ניתוק תושבות בכפוף לתנאים הקבועים בחוק המיסוי.
התנאים קובעים בין היתר שהעובד שעובר לחו"ל צריך להצהיר ולהוכיח שהוא מעביר את מרכז חייו ואת חיי משפחתו לחו"ל לתקופה של 3 שנים ויותר.
הוא יכול להוכיח את כוונתו באמצעות מכירת מקום המגורים שלו בישראל ורכישת נכס בחו"ל, על ידי סגירת חשבונות בנק ועל ידי חיסול פעילותו הכלכלית בארץ.
תשלומי מס בריאות וביטוח לאומי
עובדים בחו"ל אינם פטורים מתשלום מס בריאות ותשלום דמי ביטוח לאומי על בסיס הכנסותיהם בחו"ל.
גם בתחום הביטוח הלאומי קיימות אמנות בין ישראל מדינות שונות בעולם. על פי אמנות אלה ישלם העובד דמי ביטוח לאומי במדינה בה הוא עובד ויהיה פטור מתשלום נוסף בישראל.
לסיכום, התמודדות עם מיסוי רילוקיישן אינה עניין פשוט, הסוגיות מורכבות והחוקים ניתנים לפרשנות, לכן, מומלץ להתייעץ עם איש מקצוע, רואה חשבון או יועץ מס אשר בקיאים בהליכים ובחוקים ויסייעו לכם לבצע תכנון מס במטרה לצמצם את תשלומי המס.
מיסוי לאחר קבלת האזרחות הפורטוגלית
הרקע לכריתת אמנות המס ישראליות
מיסוי פורטוגל
בשנת 2003 חל מהפך בגישת המיסוי הישראלית והתרחש מעבר משיטת מיסוי טריטוריאלית לשיטת מיסוי פרסונלית (או, ליתר דיוק, לשיטה המשלבת בין השתיים). במסגרת השיטה הטריטוריאלית שהיתה נהוגה משך עשרות שנים, חויבו במס רק הכנסות שהופקו או נצמחו בישראל. עם התמורות שחלו בעולם העסקים והמסחר הבינלאומי, התבססה הכדאיות שבמעבר לשיטת מיסוי פרסונלית, על בסיס תושבות, שלפיה תושבי ישראל חייבים במס בגין הכנסותיהם גם בישראל וגם בעולם. נוסף על כך ממוסות גם הכנסות שמקורן בישראל, המופקות בידי מי שאיננו תושב ישראל. בכך למעשה הורחב בסיס המס בישראל.
עבור תושבי ישראל, מבחינה מיקרו כלכלית, הדבר עלול ליצור נטל מסים עודף; תושב ישראלי אשר לו הכנסות מפעילות כלשהי במדינה אחרת, אפשר וימצא עצמו מחויב הן בתשלומים לרשויות המס בישראל מתוקף היותו תושב המדינה, והן בתשלומי מס במדינה האחרת, אשר לה חוקי מס משלה החלים על כל העוסקים בתחומיה. אי לכך מובן כי פעילות עסקית שמתוכננת כראוי, תיעשה רק לאחר שהיבטי המיסוי נלקחו בחשבון והכדאיות בה חושבה לאשורה, שכן כפלי מס יכולים להגיע לשיעורים גבוהים מאוד ואף להפוך עסקאות מרווחיות להפסדיות.
על מנת להתמודד עם קושי זה הרובץ על יזמים ואנשי עסקים, ומתוך השאיפה לשמור על ישראל כמדינה אטרקטיבית למשקיעים, נחתמו יותר מ-50 אמנות מס בין ישראל לבין מדינות אחרות. האמנות למעשה נושאות תפקיד כפול; תכליתן היא גם להסדיר את חלוקת המסים בין המדינות לפי כללים ברורים, וגם להנהיג שקיפות מידע בין המדינות על מנת למנוע העלמות מס והתחמקות משילומם על פי דין. בגלל אופיין הבינלאומי, לעתים לא נדירות אמנות המס גוברות על החוק הפנימי במדינה ובכוחן לכפות סידור אחר מזה שמשתמע ממנו.
לכתבה נוספת לגבי ויזת זהב ליחצו כאן
הרקע לכריתת אמנת המס בין ישראל לבין פורטוגל
כאמור, כפל המס עלול להוות נטל כבד על הנישום, ולכן לתושבי ישראל לרוב רצוי להעדיף מדינה החתומה על אמנת מס, לצרכים עסקיים. אמנות המס אינן זהות אך חלקן הגדול נגזר ממודל אמנת ה – OECD ומסיבה זו לרובן בסיס משותף. כזו היא גם אמנת המס בין ישראל לפורטוגל, או בשמה המלא, "אמנה בין ממשלת מדינת ישראל לבין הרפובליקה הפורטוגלית בדבר מניעת מסי כפל ומניעת התחמקות ממס, בזיקה למסים על הכנסה". אמנה זו נכנסה לתוקף בשנת 2008 ומאז היא מסדירה ומחלקת את תשלומי המס בין המדינות, בכל הנוגע להכנסות ישראלים בפורטוגל ולהיפך. האמנה חלה על הכנסות יחידים וחברות, על הכנסות מרווחי הון, מסחר במקרקעין וכיו"ב.
ראשית עוסקת האמנה בהבחנה מיהו תושב של איזו מדינה. קביעה זו איננה תמיד קלה ופשוטה, ונתונה למספר מבחנים הדרגתיים (לא מצטברים); אם אדם נוהג לשלם מס בישראל בשל מגוריו בישראל, או בשל מקום ניהול עסקיו, הרי הוא תושב ישראל לעניין האמנה. אם הוא תושב שתי המדינות לפי עיקרון זה, יש להגדירו כתושב המדינה שבה ביתו הקבוע, ואם בשתי המדינות יש לנישום מגורי קבע, יש לבחון היכן מצוי מרכז חייו לפי מבחן "מרכז האינטרסים החיוניים". אם מבחנים אלה לא העלו תשובה ברורה, יבחן היכן נוהג האדם לגור, ואם עדיין לא ניתן לקבוע מהי מדינת מושבו, יקבע כי הנישום הוא תושב המדינה שבה הוא נחשב לאזרח. לבסוף ומשמוצו כל המבחנים הנ"ל ללא הועיל, יגיעו המדינות להסכמה ביניהן בעניין.
תוכן האמנה
במסגרת האמנה נקבע כי הכנסה שמפיק תושב ישראל ממקרקעין בפורטוגל, למשל מהשכרתו, ניתנת למיסוי בפורטוגל, ולהיפך, כתמונת ראי. גם שימושים אחרים במקרקעין הפורטוגלי בידי ישראלי, ניתנים למיסוי על ידי רשויות פורטוגל.
עוד נקבע באמנה כי עסק ישראלי שאין לו מושב קבע בפורטוגל, לא ימוסה בפורטוגל אלא רק בידי רשויות המס הישראליות. עסק שמחזיק במושב קבע בפורטוגל, חלק מהכנסותיו כן ימוסו בידי הרשויות הפורטוגליות (העסק יופרד לחלקו הישראלי ולחלקו הפורטוגלי לצורך חישוב המס, בשיטה שתחזור על עצמה מדי שנה ושנה). האמנה מספקת מענה גם למצב בו מקום הקבע של העסק הוא על כלי ימי (כמו אונייה), ובעבור מצב זה נקבע כי העסק יחשב לכזה השייך למדינה שבה נמל הבית של הכלי הימי. גם סעיפים אלו, כמובן, תקפים לישראל ולפורטוגל באופן סימטרי.
לעניין תשלום דיבידנדים, למשל, נקבע כי דיבידנד שמשולם לתושב פורטוגל על ידי חברה ישראלית, או כזה המשולם לתושב ישראל על ידי חברה פורטוגלית, אפשר וימוסה הן על ידי ישראל והן על ידי פורטוגל, אולם בשיעורים מוגבלים שתקרתם נעה לפי תנאי התשלום וזהות המעורבים. גם ריבית המשולמת מישראל לתושב פורטוגל, וההיפך, ניתנת למיסוי בשתי המדינות, בשיעורים מוגבלים. המונח ריבית לצרכי האמנה מתייחס להכנסות מתביעות חוב, לרבות אג"ח.
משכורות ושכר עבודה ששולמו לתושב ישראל בגין עבודה שביצע בפורטוגל, ניתנים למיסוי על ידי רשויות פורטוגל אם הנישום שהה בה 183 יום לפחות בשנה הקלנדרית הרלוונטית. ולא, לא תוכל פורטוגל למסות את הכנסותיו. חריגים לכך הם למשל שחקנים, בדרנים וספורטאים. לגבי חוקרים ומדענים, למשל, נקבע כי יהיו פטורים ממס במדינה שאליה עברו, במקרה של מעבר בין המדינות לצרכי מחקר. חשוב להבחין קצבאות ממשכורות ולציין כי קצבאות ימוסו רק בידי מדינת המקור, המשלמת אותן לנישום. הכנסות אחרות יוכלו להיות ממוסות בידי שתי המדינות.
במקרה בו תושב פורטוגל מפיק הכנסה אשר בהתאם לאמנה ניתן לחייבה במס בישראל, פורטוגל תנכה מתשלומי המסים את אלו ששולמו לישראל (אך לא יותר מגובה המס הפורטוגלי שהיה מוטל אלמלא ההסדר). עיקרון זה חל גם במקרה ההפוך, ובכך למעשה נמנעים כפלי המס בין ישראל לפורטוגל ומתאפשר מסחר חופשי ועידוד עסקאות והשקעות הדדיות בין המדינות.
להורדה תוכן האמנה הישראלית : להלן הגרסות לגבי מיסוי פורטוגל בעברית ובאנגלית זמינות להורדה:
מיסוי נדל"ן בפורטוגל
הכל על מיסים בקניית נכס בפורטוגל
פורטוגל ממשיכה למשוך קהל שמחפש חיים בשמש ונבחרה ליעד הטוב ביותר של אירופה לגיל הפרישה גם ב-2023. עם זאת, לפני שאתם מתחילים לחפש את בית חלומותיכם, חשוב להתעדכן היטב לגבי המיסוי הפורטוגלי במקרה של רכישת נכס.
מהם המיסים הקשורים לרכישת מקרקעין ברפובליקה הפורטוגזית?
במקרה של רכישת נדל"ן בפורטוגל, תצטרכו לשלם שני מיסים עיקריים, IMT (מסי העברת נכס) ו-IS (מס בולים). שני המסים הללו נעים בצורה גסה בין 0.8% ל-7.3%, בהתאם לשווי וסוג הנכס הנרכש.
האם משלמים מיסים נוספים גם לאחר סיום הרכישה של הנכס?
פה יש להבחין בין שני מיסים שאתם תמשיכו לשלם כמחזקי נכס בפורטוגל: יש להבחין בין ארנונה לבין מס הכנסה.
עבור הכנסה מהנכנס הפורטוגלי למשל משכירות, שיעור המס הוא 28% ו-7% מהכנסות של של הנכס בתחום התיירות.
בשני המקרים הסכום הסופי מחושב לאחר קיזוז הוצאות שיש לכם על הנכס כולל מיסי עירייה.
יש מס שבח בפורטוגל כשמוכרים את הנכס?
במידה ותחליטו לממש אופציה של מכירת הנכס שלכם בפורטוגל בכדי לממש את הרווחים מעליית שווי, קיים בפורטוגל מס על רווחי הון לנדל"ן בשיעור 25% (מס מקביל למס השבח הישראלי).
פטור ממס רווחי הון על עליית ערך
אם אתם תושבי מס בפורטוגל ואתם מכרים מחדש את בית המגורים הראשי שלכם, יש לך שנתיים להשקיע מחדש את רווחי ההון הנדלניים בבית מגורים ראשי חדש, ובכול אירופה, ובמקרה שאכן עשיתם זאת בתווך השנתיים לא תצטרכו לשלם מס על ההפרש בין הקניה למכירה.